
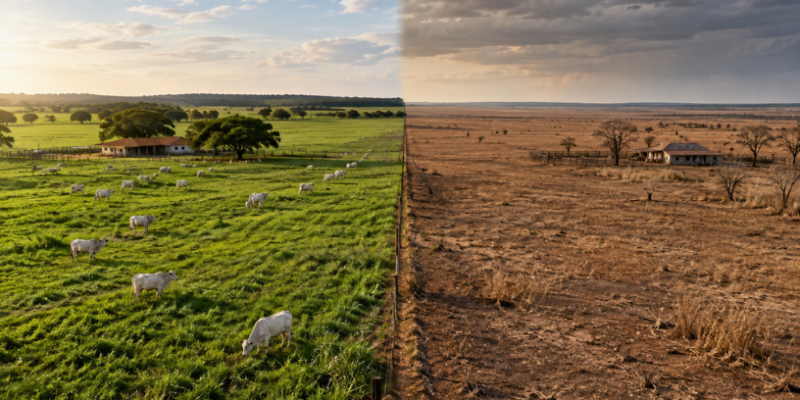
Segundo Parajara Moraes Alves Junior, contador especialista em agronegócio, é comum encontrar duas propriedades vizinhas, com área semelhante e a mesma cultura plantada, que terminam o ano com resultados financeiros completamente diferentes. A explicação raramente está na terra ou no clima, que afetam as duas fazendas praticamente da mesma forma; está na métrica que cada produtor decidiu acompanhar ao longo da safra.
Enquanto um mede apenas o quanto colheu, o outro acompanha, lado a lado, quanto custou produzir cada saca e qual margem sobrou depois da venda, e essa diferença de olhar muda toda a forma de decidir dentro da fazenda. Confira a seguir o que separa quem mede apenas volume de quem mede resultado.
A fazenda que acompanha apenas o volume produzido
Nesse modelo, o indicador que importa é a quantidade colhida: sacas por hectare, toneladas por safra, recorde em relação ao ano anterior. A decisão de compra de insumos, contratação de mão de obra e investimento em maquinário segue a lógica de produzir o máximo possível, na expectativa de que mais produto sempre resulte em mais dinheiro no fim da safra.
Parajara Moraes Alves Junior nota que esse tipo de gestão costuma funcionar bem enquanto os preços das mercadorias estão altos, porque qualquer volume vendido parece compensador. O problema aparece justamente quando o mercado esfria e o produtor percebe, tarde demais, que vinha operando sem saber ao certo qual era sua margem real em anos de preço mais favorável.
O problema central é que esse acompanhamento ignora um dado essencial: quanto custou produzir cada saca. Sem esse número, o produtor comemora o volume colhido sem saber se o preço de venda cobriu, de fato, tudo o que foi gasto para chegar até ali, e a diferença só aparece no extrato bancário no fim do ciclo.
A fazenda que acompanha custo e margem
No segundo modelo, cada real investido é registrado por atividade, e o produtor sabe, antes mesmo da colheita, qual é o custo aproximado por hectare ou por saca. Isso muda completamente a forma de decidir; a venda passa a ser planejada com base no preço mínimo necessário para cobrir a operação, não apenas na expectativa de alta do mercado.
Parajara Moraes Alves Junior
Parajara Moraes Alves Junior explica que esse acompanhamento não exige reduzir a produção, exige apenas medir, em paralelo, quanto cada unidade produzida realmente custou, transformando um número solto de faturamento em uma margem de lucro concreta.
Essa clareza também muda o momento da venda. Um produtor que conhece seu custo por saca consegue negociar com segurança, mesmo em um mercado de preços oscilantes, porque sabe exatamente qual é o piso abaixo do qual a venda deixa de fazer sentido, em vez de decidir apenas pela pressão do fluxo de caixa ou pela expectativa de que o preço ainda vá subir.
Por que o volume sozinho engana?
Uma safra recorde pode coincidir com um ano de insumos mais caros, frete elevado ou perda de qualidade por manejo apressado, fatores que corroem a margem mesmo com produção alta. Quem só olha para o volume comemora o resultado bruto e só percebe o problema quando o caixa não fecha como esperado.
Parajara Moraes Alves Junior destaca que esse atraso na percepção é o que torna o erro mais caro: quando o produtor finalmente nota a distorção, a safra já foi vendida e não há mais espaço para corrigir a decisão daquele ciclo.
Essa defasagem entre o resultado aparente e o resultado real também dificulta o planejamento do ano seguinte. Sem saber qual foi a margem verdadeira da safra anterior, o produtor tende a repetir decisões de compra e investimento baseadas apenas na sensação de que o ano foi bom, quando, na verdade, o lucro pode ter sido pequeno, nulo ou até negativo.
O que muda quando a métrica certa entra na conta?
A diferença entre as duas fazendas do início deste texto não está no esforço de produzir, e sim na informação disponível para decidir. Desse modo, Parajara Moraes Alves Junior considera que acompanhar custo e margem, ao lado do volume colhido, é o que permite a um produtor identificar, ainda durante a safra, se está no caminho certo ou se precisa ajustar rota antes que o resultado financeiro já esteja definido. Produzir bem continua sendo a base do negócio, mas é a métrica escolhida que decide se essa produção se transforma em lucro real.